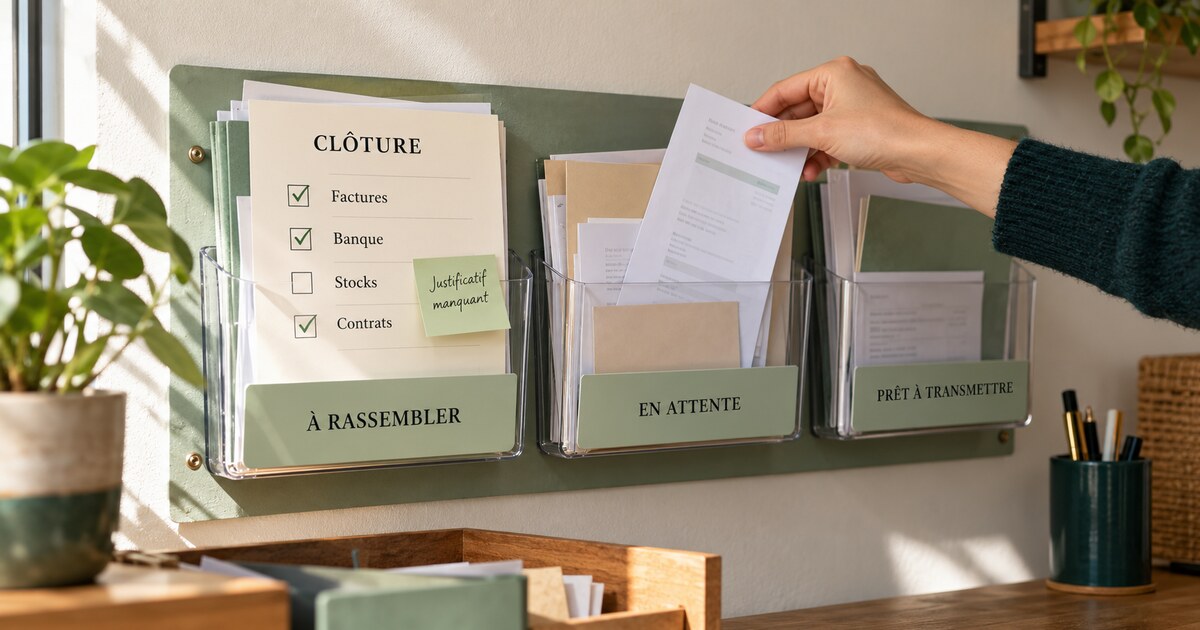
Votre comptable vous demande les éléments de fin d’exercice, mais une facture reste introuvable, un achat de matériel n’a pas été documenté et plusieurs dossiers clients sont encore en cours.
Avant d’envoyer une série de fichiers, prenez le temps de préparer un dossier qui distingue les documents disponibles, les pièces manquantes et les points à expliquer. Le but : transmettre des informations exploitables, sans devoir reconstituer chaque opération après coup.
Cette liste est un repère de préparation à adapter aux demandes de votre cabinet, à votre activité et à votre régime. Elle ne remplace pas les travaux de clôture de l’expert-comptable.
Confirmer la période et la liste attendue par votre comptable
La fin d’exercice ne correspond pas forcément au 31 décembre : la date dépend notamment de la forme de l’entreprise, de son activité et de son régime. Vérifiez votre date de clôture avant de constituer le dossier. [1]
Demandez ensuite à votre cabinet :
- La période exacte à couvrir.
- Les documents déjà reçus ou accessibles dans son outil.
- Les éléments complémentaires attendus pour la clôture.
- Le format et le calendrier de transmission.
Les micro-entrepreneurs bénéficient d’obligations comptables allégées. Ils ne doivent pas appliquer automatiquement une checklist de bilan destinée à une entreprise au régime réel. [2][3]
Si vous cherchez plutôt une routine pour l’année, le guide des documents à préparer chaque mois complète cet article. Ici, nous nous concentrons sur les informations à réunir autour de la clôture.
Repérer les justificatifs encore manquants
Reprenez les demandes restées ouvertes : facture fournisseur absente, avoir annoncé mais non reçu, dépense payée personnellement pour l’entreprise ou document encore disponible uniquement dans un espace client.
Pour chaque pièce manquante, notez :
- Le fournisseur ou l’interlocuteur à contacter.
- La date et le montant de l’opération concernée.
- Le document demandé.
- L’état de la demande.
Exemple fictif : un prélèvement de location de matériel apparaît dans le relevé bancaire, mais la facture n’a pas été récupérée. Notez l’opération, demandez le document au loueur et signalez au cabinet que sa réception est en attente.
Ne créez pas un justificatif de remplacement pour masquer un manque. Si vous ne retrouvez pas une pièce, expliquez la situation à votre comptable afin qu’il vous indique la marche à suivre.
Préparer la situation des clients et fournisseurs à la date de clôture
Une liste de factures mise à jour aujourd’hui ne montre pas nécessairement la situation à la fin de l’exercice.
À la demande de votre cabinet, préparez un état des factures clients restant à encaisser et des factures fournisseurs restant à régler à cette date. Signalez les paiements partiels, les acomptes, les litiges et les avoirs en attente.
Si une facture a été réglée après la clôture, indiquez la date du règlement au lieu de la faire disparaître du suivi historique.
Cette préparation permet de documenter la situation ; votre expert-comptable détermine le traitement comptable applicable. Les éléments d’actif et de passif font partie des informations utilisées pour établir les comptes annuels des entreprises concernées. [3]
Documenter les stocks et les travaux en cours, si votre activité est concernée
Pour les entreprises soumises aux obligations d’inventaire, celui-ci sert à contrôler l’existence et la valeur des éléments d’actif et de passif. Les obligations et simplifications dépendent du régime de l’entreprise. [3]
Si votre activité comporte des stocks, demandez au cabinet le relevé attendu : désignation, quantités, date du comptage et informations nécessaires à leur évaluation.
Pour un artisan du bâtiment, préparez aussi, si le cabinet le demande, un point sur les chantiers en cours : travaux réalisés, facturation déjà émise, acomptes reçus et documents disponibles.
Ne déduisez pas vous-même le traitement d’un chantier de son seul état d’avancement. Votre rôle est de transmettre les faits et les justificatifs ; le cabinet vous précise les règles à appliquer.
Signaler les achats importants et les événements particuliers
Une fin d’exercice est aussi l’occasion de vérifier que votre comptable dispose des documents concernant les opérations moins courantes.
Selon votre situation, cela peut comprendre :
- L’achat ou la vente d’un véhicule, d’une machine ou d’un équipement.
- Un nouvel emprunt et son échéancier.
- Un contrat de location, un bail ou une assurance couvrant plusieurs périodes.
- Une subvention ou une indemnité reçue.
- La sortie ou la mise au rebut d’un matériel.
- Les éléments sociaux complémentaires demandés si vous employez des salariés.
Joignez les pièces disponibles et une explication courte : ce qui s’est passé, à quelle date et quels documents restent à obtenir. Le cabinet détermine les éventuelles écritures et régularisations.
Transmettre un dossier lisible, même si tout n’est pas encore complet
Suivez en priorité l’organisation demandée par votre cabinet. Inutile de déplacer tous les fichiers s’il utilise déjà un portail ou un espace documentaire partagé.
Ajoutez un récapitulatif simple distinguant :
- Les éléments transmis.
- Les pièces manquantes et les démarches engagées.
- Les questions nécessitant un retour du comptable.
Respectez le calendrier convenu et signalez les manques sans attendre qu’ils soient découverts. Lorsqu’une pièce arrive ensuite, identifiez-la comme un complément pour éviter les doublons.
La préparation documentaire peut être déléguée. La tenue et la vérification des comptes pour le compte de tiers relèvent, quant à elles, des professionnels habilités. [3]
- DILA — Service Public Entreprendre : Choisir la date de clôture d’un exercice comptable, vérifié le 3 octobre 2024.
- DILA — Service Public Entreprendre : Obligations comptables du micro-entrepreneur, vérifié le 7 septembre 2026.
- Bpifrance Création : Entreprises : connaître vos obligations comptables, publié en mars 2026.
Besoin d’une remise en ordre avant la clôture ?
Je vous accompagne pour rassembler, classer et suivre vos pièces, demander les documents manquants et préparer leur transmission selon les consignes de votre cabinet.
Mon intervention en pré-comptabilité reste distincte de celle de votre expert-comptable. Nous définissons un périmètre précis et un devis personnalisé pour une remise en ordre ponctuelle ou un suivi régulier.
J’accompagne les artisans, indépendants et TPE/PME de l’Ain, de la Plaine de l’Ain, de la région lyonnaise et à distance.